Domain azubi-kredite.de kaufen?
Wir ziehen mit dem Projekt
azubi-kredite.de um.
Sind Sie am Kauf der Domain
azubi-kredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain azubi-kredite.de kaufen?
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **


Ähnliche Suchbegriffe für Online-Banken
Top-Angebote
Produkte zum Begriff Online-Banken:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Welche Auswirkungen hat die steigende Popularität von Online-Finanzierungsmöglichkeiten auf die traditionellen Banken und Kreditinstitute?
Die steigende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Sektor konfrontiert sind. Viele Verbraucher bevorzugen die Bequemlichkeit und Flexibilität von Online-Finanzierungsoptionen, was zu einem Rückgang der Kunden in den traditionellen Bankfilialen führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken möglicherweise ihre Dienstleistungen und Prozesse anpassen, um den Bedürfnissen der digitalen Verbraucher gerecht zu werden. Insgesamt könnte die steigende Popularität von Online-Finanzierungsmöglichkeiten dazu führen, dass traditionelle Banken und Kreditinstitute ihre Geschäftsmodelle überdenken und sich stärker auf digit **
-
Warum nehmen Unternehmen Kredite von Banken auf?
Unternehmen nehmen Kredite von Banken auf, um ihre finanziellen Bedürfnisse zu decken. Dies kann zur Finanzierung von Investitionen, zum Ausbau des Geschäfts, zur Überbrückung von Liquiditätsengpässen oder zur Deckung von kurzfristigen Verbindlichkeiten dienen. Kredite von Banken bieten Unternehmen auch die Möglichkeit, ihre Kreditwürdigkeit zu verbessern und ihre Geschäftsbeziehungen zu stärken. **
-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **

Welche Laufzeitkonditionen gelten für Kredite bei verschiedenen Banken?
Die Laufzeitkonditionen für Kredite können je nach Bank variieren. Typische Laufzeiten reichen von 12 Monaten bis zu 10 Jahren. Die genauen Konditionen hängen von verschiedenen Faktoren wie Bonität, Kreditbetrag und Verwendungszweck ab. **
Welche Konditionen bieten verschiedene Banken für Kredite an?
Die Konditionen für Kredite können je nach Bank variieren und hängen von verschiedenen Faktoren wie Bonität, Laufzeit und Verwendungszweck ab. Zu den typischen Konditionen gehören der Zinssatz, die Laufzeit, die Höhe des Kreditbetrags und eventuelle Gebühren. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Kredit mit den günstigsten Konditionen zu finden. **
Top-Angebote
Produkte zum Begriff Online-Banken:
-
OEM Ecu-programmierer, Online-kompatibilität, Multi-fahrzeug-unterstützung, Ktag 4ledumfassende kompatibilität : dieser ecu-programmierer ist so konzipiert, dass er mit einer vielzahl von fahrzeugen funktioniert, einschließlich autos, lkw, motorrädern und booten, was eine vielseitige nutzung für fachleute im automobilbereich gewährleistet. erweiterte funktionalität : er unterstützt fortgeschrittene ecu-programmierung und diagnosen, sodass die benutzer aktualisierungen und fehlerbehebungen mühelos durchführen können. benutzerfreundliche software : das gerät wird mit benutzerfreundlicher software geliefert, die eine unkomplizierte bedienung sowohl für erfahrene als auch für unerfahrene techniker erleichtert. hochwertige verarbeitung : hergestellt aus hochwertigen komponenten, einschließlich einer zuverlässigen platine, die eine langanhaltende leistung und haltbarkeit in anspruchsvollen umgebungen gewährleistet. unterstützung für die neuesten modelle : regelmäßig aktualisierte software stellt die kompatibilität mit den neuesten fahrzeugmodellen und -technologien sicher und hält ihre fähigkeiten und werkzeuge auf dem neuesten stand. Spezifikation: material: pcb mit verarbeitungskarte gewicht: 1,2 kg leistung: 12v softwarekompatibilität: betriebssysteme ecuwerkzeugtyp: version unterstützte modelle: mehrere autos, lkw, motorräder, boote funktionalität: ecuprogrammierung und diagnosen zertifizierung: ce leistungsmerkmale: unterstützt den betrieb der onlineversion Die von Ihnen gekaufte Variante ist: KTAG 4LED263,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
-
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **
-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Welche Auswirkungen hat die steigende Popularität von Online-Finanzierungsmöglichkeiten auf die traditionellen Banken und Kreditinstitute?
Die steigende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Sektor konfrontiert sind. Viele Verbraucher bevorzugen die Bequemlichkeit und Flexibilität von Online-Finanzierungsoptionen, was zu einem Rückgang der Kunden in den traditionellen Bankfilialen führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken möglicherweise ihre Dienstleistungen und Prozesse anpassen, um den Bedürfnissen der digitalen Verbraucher gerecht zu werden. Insgesamt könnte die steigende Popularität von Online-Finanzierungsmöglichkeiten dazu führen, dass traditionelle Banken und Kreditinstitute ihre Geschäftsmodelle überdenken und sich stärker auf digit **
Ähnliche Suchbegriffe für Online-Banken
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
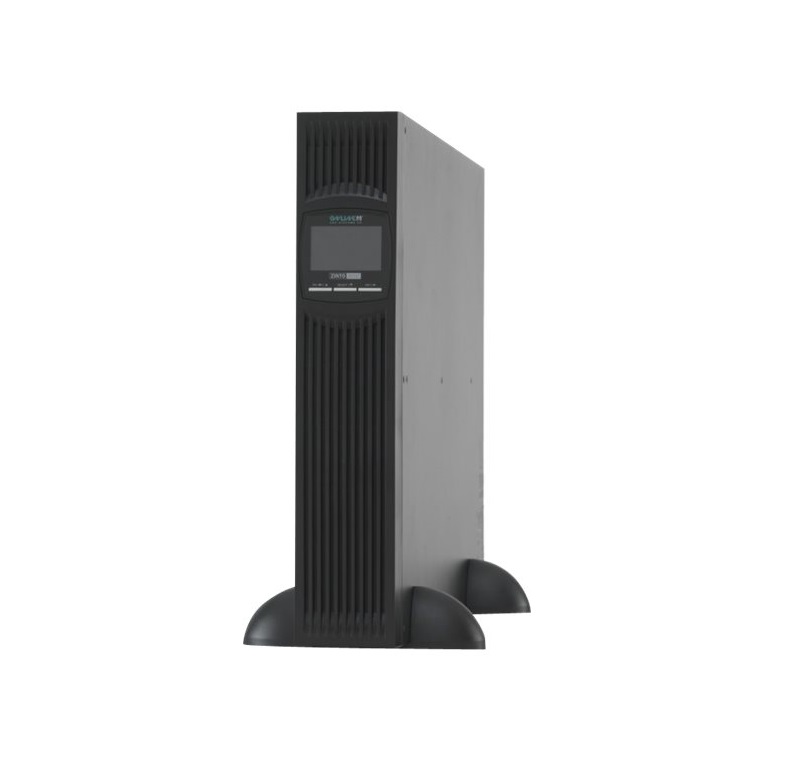
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1232,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum nehmen Unternehmen Kredite von Banken auf?
Unternehmen nehmen Kredite von Banken auf, um ihre finanziellen Bedürfnisse zu decken. Dies kann zur Finanzierung von Investitionen, zum Ausbau des Geschäfts, zur Überbrückung von Liquiditätsengpässen oder zur Deckung von kurzfristigen Verbindlichkeiten dienen. Kredite von Banken bieten Unternehmen auch die Möglichkeit, ihre Kreditwürdigkeit zu verbessern und ihre Geschäftsbeziehungen zu stärken. **
-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **
-
Welche Laufzeitkonditionen gelten für Kredite bei verschiedenen Banken?
Die Laufzeitkonditionen für Kredite können je nach Bank variieren. Typische Laufzeiten reichen von 12 Monaten bis zu 10 Jahren. Die genauen Konditionen hängen von verschiedenen Faktoren wie Bonität, Kreditbetrag und Verwendungszweck ab. **
-
Welche Konditionen bieten verschiedene Banken für Kredite an?
Die Konditionen für Kredite können je nach Bank variieren und hängen von verschiedenen Faktoren wie Bonität, Laufzeit und Verwendungszweck ab. Zu den typischen Konditionen gehören der Zinssatz, die Laufzeit, die Höhe des Kreditbetrags und eventuelle Gebühren. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Kredit mit den günstigsten Konditionen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.